
وام برای پرورش قارچ
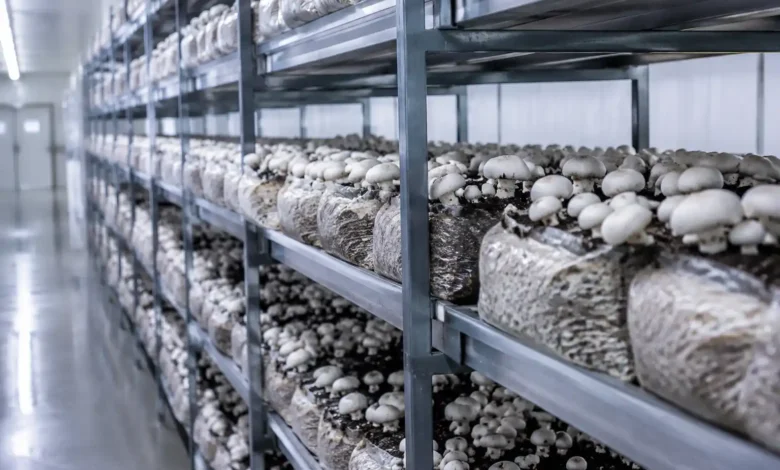
من محمد عزیزی هستم و بیشتر از ۲۰ سال است که در فضای واقعی تولید، راهاندازی و توسعه سالنهای کشت قارچ در ایران کار کردهام.
اگر این صفحه را با عبارت وام برای پرورش قارچ پیدا کردهاید، احتمال خیلی زیاد الان دقیقاً در نقطهای هستید که میخواهید بدانید از کجا باید شروع کنید، چقدر سرمایه لازم دارید، چه مدارکی میخواهند و اصلاً این کار برای شما بهصرفه هست یا نه.
پاسخ سریع: برای گرفتن وام پرورش قارچ، شما معمولاً باید یک طرح توجیهی واقعی، برآورد دقیق هزینهها، محل اجرای قابل قبول، مدارک هویتی و در بسیاری از موارد ضمانت یا وثیقه مناسب داشته باشید؛ اما مهمتر از همه این است که نشان بدهید طرح شما فقط روی کاغذ نیست و قابلیت درآمدزایی دارد.
در این مطلب قرار است خیلی ساده، صمیمی و کاربردی به شما بگویم چطور شانس گرفتن تسهیلات را بالا ببرید، چه اشتباههایی باعث رد شدن پرونده میشود و چطور قبل از هر اقدامی بفهمید این مسیر برای شما مناسب هست یا نه.
چرا خیلیها قبل از گرفتن تسهیلات شکست میخورند، اما بعضیها هوشمندانه شروع میکنند؟
بگذارید از یک واقعیت مهم شروع کنم.
بیشتر افرادی که درباره سرمایهگذاری در تولید قارچ سؤال میپرسند، در ذهنشان فقط یک چیز میچرخد: «یک وام بگیرم، سالن بزنم و سریع به درآمد برسم.»
اما تجربه من میگوید مشکل اصلی کمبود پول نیست.
مشکل اصلی این است که خیلیها بدون محاسبه، بدون شناخت بازار و بدون طرح اجرایی سراغ وام میروند.
نتیجه هم معمولاً مشخص است.
یا پروندهشان جلو نمیرود، یا وامی میگیرند که اقساطش از نفس کسبوکارشان بیشتر میشود، یا سالن را راه میاندازند اما چون هزینههای پنهان را ندیدهاند، وسط کار کم میآورند.
وام خوب، زمانی مفید است که روی یک طرح درست سوار شود؛ وام بهتنهایی نجاتدهنده نیست.
اگر این جمله را از اول در ذهن داشته باشید، نصف راه را درست رفتهاید.
وام برای پرورش قارچ دقیقاً برای چه کسانی انتخاب خوبی است؟
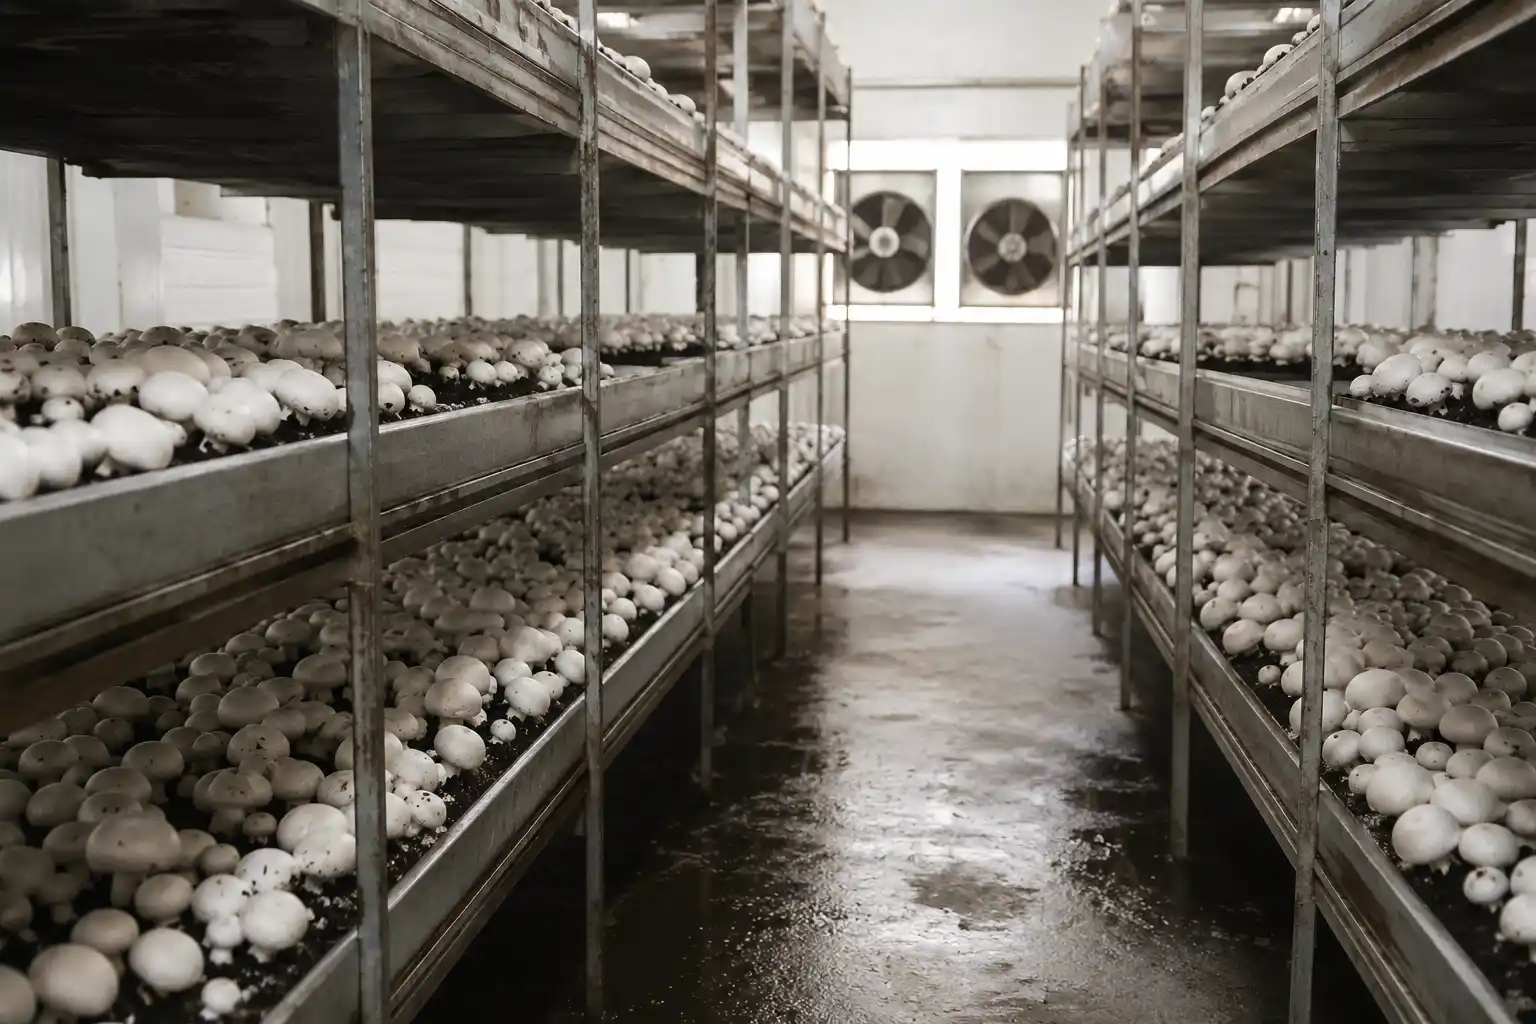
همه کسانی که به تولید قارچ علاقه دارند، لزوماً گزینه خوبی برای گرفتن تسهیلات نیستند.
من در این سالها دیدهام که بعضی افراد با سرمایه کم اما برنامه دقیق، خیلی بهتر از کسانی پیش رفتهاند که فقط به رقم وام دل خوش کرده بودند.
بهطور معمول، تسهیلات راهاندازی یا توسعه مزرعه قارچ برای این افراد مناسبتر است:
- کسانی که محل مشخص برای اجرا دارند؛ حتی اگر کوچک باشد.
- افرادی که حداقل شناخت اولیه از کمپوست، بذر، دما، رطوبت، تهویه و بازار فروش دارند.
- متقاضیانی که میتوانند بخشی از سرمایه را خودشان تأمین کنند و همه چیز را به وام وابسته نکردهاند.
- کسانی که برای فروش محصول فقط روی دلال یا واسطه حساب نکردهاند.
- افرادی که میخواهند آهسته اما اصولی وارد این کار شوند، نه هیجانی و عجولانه.
اگر هنوز محل اجرا ندارید، هیچ برآوردی از هزینهها نکردهاید و حتی نمیدانید بازار فروش قارچ تازه در شهر شما چطور است، بهتر است قبل از اقدام برای تسهیلات، چند قدم پایهای را بردارید.
این کار نهتنها شانس تأیید پرونده را بیشتر میکند، بلکه جلوی ضررهای بزرگ را هم میگیرد.
۳ سؤال مهم که باید قبل از درخواست وام از خودتان بپرسید
من همیشه به کسانی که میخواهند وارد این کار شوند میگویم قبل از هر فرم و هر مراجعهای، این سه سؤال را با خودتان صادقانه حل کنید.
- آیا من برای مدیریت روزانه سالن وقت و حوصله دارم؟
- آیا اگر وام دیر پرداخت شد یا کمتر از انتظارم بود، باز هم میتوانم طرح را کنترل کنم؟
- آیا بازار فروش، مسیر حملونقل و شبکه توزیع را حداقل در سطح محلی شناختهام؟
این سؤالها ساده به نظر میرسند، اما باور کنید جواب همینهاست که فرق بین یک متقاضی موفق و یک متقاضی پشیمان را مشخص میکند.
در پرورش قارچ، فقط گرفتن پول مهم نیست.
مهم این است که پول را در جای درست خرج کنید و از همان ماههای اول، جریان نقدی خودتان را مدیریت کنید.
راهنمای گامبهگام: برای گرفتن وام پرورش قارچ از کجا باید شروع کنید؟
اگر بخواهم مسیر را خیلی ساده و کاربردی برای شما بچینم، معمولاً این ترتیب بهترین نتیجه را میدهد.
- اول مقیاس کار را مشخص کنید؛ خانگی، نیمهصنعتی یا کارگاهی.
- بعد فضای اجرا را تعیین کنید؛ اجارهای، ملکی یا مشارکتی.
- سپس برآورد هزینه اولیه را بنویسید؛ تجهیز سالن، قفسه، تهویه، رطوبتساز، برق، آب، کمپوست، بذر، نیروی کار و بستهبندی.
- در مرحله بعد طرح توجیهی ساده اما واقعی تهیه کنید.
- بعد از آن سراغ نهاد یا بانک مناسب بروید؛ نه اینکه از همان اول فقط دنبال فرم وام باشید.
- در آخر مدارک، ضمانت، مجوزها و مستندات فروش یا بازار هدف را آماده کنید.
بزرگترین اشتباه این است که اول دنبال وام بروید و بعد تازه به فکر طرح بیفتید.
در بیشتر پروندههای موفق، مسیر برعکس است.
اول طرح روشن میشود، بعد تأمین مالی روی آن سوار میشود.
هزینه راهاندازی سالن قارچ چقدر است و وام باید دقیقاً کدام بخش را پوشش دهد؟
یکی از مهمترین چیزهایی که در پروندههای مالی دیده میشود، این است که متقاضی نمیداند دقیقاً پول را برای چه چیزی میخواهد.
وقتی فقط بگویید «برای راهاندازی سالن قارچ وام میخواهم»، حرف شما کامل نیست.
اما وقتی بگویید این وام قرار است برای تجهیز سالن، سیستم تهویه، خرید کمپوست اولیه، تأمین سرمایه در گردش و هزینه بستهبندی مصرف شود، پرونده شما واقعیتر و حرفهایتر به نظر میرسد.
برای اینکه دید شفافتری داشته باشید، من یک جدول ساده از بخشهای اصلی هزینه میگذارم.
| بخش هزینه | شرح | اهمیت در طرح |
|---|---|---|
| فضاسازی سالن | عایقکاری، شستوشوپذیری، کف، دیوار و آمادهسازی محیط | خیلی زیاد |
| قفسهبندی | استراکچر طبقات برای استفاده بهتر از فضا | زیاد |
| تهویه و کنترل اقلیم | فن، هواکش، رطوبتساز، دماسنج و کنترل شرایط محیطی | کاملاً حیاتی |
| مواد اولیه | کمپوست، خاک پوششی، بذر و مواد مصرفی | خیلی زیاد |
| بستهبندی و فروش | سبد، لیبل، کارتن، حمل و بازاریابی اولیه | متوسط تا زیاد |
| سرمایه در گردش | پول لازم برای ادامه کار تا زمان فروش و وصول درآمد | بسیار حیاتی |
نکتهای که خیلیها فراموش میکنند این است که وام فقط برای خرید تجهیزات نیست.
در بسیاری از پروژهها، سرمایه در گردش از خود تجهیزات مهمتر است.
چون اگر شما سالن را تجهیز کنید اما برای خرید مواد اولیه، هزینه کارگر، حمل، بستهبندی و دوره اول برداشت پول نداشته باشید، کار متوقف میشود.
یک مثال واقعی و ساده از محاسبه سرمایه موردنیاز برای شروع
اجازه بدهید یک مثال تقریبی و آموزشی بزنم تا موضوع ملموستر شود.
فرض کنید شما میخواهید یک واحد کوچک یا نیمهکارگاهی راه بیندازید.
اعداد دقیق بسته به شهر، سال، تجهیزات و ظرفیت تغییر میکنند، اما منطق محاسبه تقریباً همین است.
- آمادهسازی فضا و بهینهسازی اولیه: ۱۰۰ واحد هزینه فرضی
- قفسه و تجهیزات داخلی: ۸۰ واحد هزینه فرضی
- تهویه، رطوبت و کنترل دما: ۹۰ واحد هزینه فرضی
- کمپوست، بذر و مواد اولیه برای شروع: ۷۰ واحد هزینه فرضی
- بستهبندی، حمل و هزینههای پیشبینینشده: ۳۰ واحد هزینه فرضی
- سرمایه در گردش حداقل برای یک تا دو دوره: ۸۰ واحد هزینه فرضی
جمع کل در این مثال میشود ۴۵۰ واحد هزینه فرضی.
حالا اگر شما ۱۵۰ واحد از سرمایه را خودتان داشته باشید، نیاز مالی شما حدود ۳۰۰ واحد میشود.
این دقیقاً همان جایی است که پرونده وام معنا پیدا میکند.
یعنی نه وامِ بیش از نیاز میخواهید که اقساط شما را سنگین کند، نه کمتر از نیاز درخواست میدهید که طرحتان نیمهکاره بماند.
فرمول ساده و کاربردی: میزان وام منطقی = کل هزینه واقعی راهاندازی + سرمایه در گردش اولیه − آورده شخصی شما
این فرمول به ظاهر ساده است، اما اگر درست محاسبه شود، از خیلی از تصمیمهای اشتباه جلوگیری میکند.
چه مدارکی معمولاً برای وام تولید قارچ لازم میشود؟
مدارک بسته به نوع تسهیلات، بانک، صندوق یا نهاد پرداختکننده فرق میکند، اما در اغلب پروندهها یک هسته مشترک وجود دارد.
شما باید از قبل این مدارک را منظم و قابل ارائه کنید تا از همان جلسه اول، جدی و آماده به نظر برسید.
- مدارک هویتی متقاضی یا متقاضیان
- مدارک مربوط به محل اجرای طرح
- طرح توجیهی یا برنامه مالی اجرایی
- برآورد هزینه خرید تجهیزات و مواد اولیه
- مدارک شغلی، سوابق فعالیت یا آموزشهای مرتبط در صورت وجود
- مدارک ضمانت، چک، سفته، ضامن یا وثیقه بسته به شرایط پرداختکننده
- در برخی موارد مجوزهای لازم یا استعلامهای محلی
من همیشه توصیه میکنم حتی اگر هنوز همه مدارک نهایی نشده، یک پرونده مرتب و پوشهبندیشده داشته باشید.
این نظم ظاهراً ساده، روی نگاه کارشناس بسیار اثر دارد.
وقتی متقاضی از همان ابتدا منسجم باشد، اعتماد اولیه سریعتر شکل میگیرد.
طرح توجیهی خوب چه ویژگیهایی دارد و چرا بیشتر از خود وام مهم است؟
اگر فقط یک چیز باشد که بخواهم روی آن تأکید کنم، آن چیز همین طرح توجیهی است.
خیلیها فکر میکنند طرح توجیهی فقط یک فایل آماده برای تحویل دادن است.
اما در عمل، طرح توجیهی باید نشان دهد شما میدانید چه میخواهید بسازید، چطور میخواهید بفروشید و از چه مسیری میخواهید اقساط را برگردانید.
یک طرح قابل قبول معمولاً این بخشها را دارد:
- معرفی پروژه و مقیاس کار
- محل اجرا و مزیتهای آن
- برآورد هزینه ثابت و هزینه جاری
- برنامه تولید در هر دوره
- پیشبینی فروش و بازار هدف
- زمانبندی رسیدن به درآمد
- تحلیل ریسک مثل نوسان قیمت، آلودگی، افت فروش یا افزایش هزینه انرژی
کارشناس تأمین مالی بیشتر از آنکه عاشق ایده شما شود، میخواهد مطمئن شود پولش برمیگردد.
پس اگر در طرح خودتان فقط از سود حرف بزنید و هیچ اشارهای به ریسک و کنترل هزینه نکنید، پرونده شما خام به نظر میرسد.
۴ اشتباه پرتکرار که شانس دریافت تسهیلات پرورش قارچ را کم میکند
من این اشتباهها را بارها و بارها دیدهام.
اگر از همین حالا حواستان به آنها باشد، از خیلی از دردسرها جلو میافتید.
- اشتباه اول: درخواست وام بدون برآورد عددی واقعی
- اشتباه دوم: نداشتن برنامه فروش و تصور اینکه «محصول خودش فروش میرود»
- اشتباه سوم: پنهان کردن کمبود سرمایه شخصی و وابستگی کامل به تسهیلات
- اشتباه چهارم: بزرگنمایی بیش از حد سود و کوچک نشان دادن ریسکها
دقیقاً همینجا خیلی از پروندهها لطمه میخورند.
چون طرف مقابل دنبال متقاضی رویاپرداز نیست.
دنبال کسی است که زمین بازی را میشناسد، عدد میفهمد و میداند چطور باید کسبوکار را زنده نگه دارد.
آیا بدون سابقه هم میتوان برای پرورش قارچ وام گرفت؟
بله، در بعضی مسیرها امکانش هست، اما بدون سابقه باید پرونده قویتری از نظر آموزش، طرح اجرایی، محل مناسب و برنامه فروش ارائه دهید.
اگر تجربه مستقیم ندارید، داشتن دوره آموزشی معتبر، مشاوره تخصصی یا همکاری با فرد باتجربه میتواند اعتبار طرح شما را بیشتر کند.
آیا وام بیشتر یعنی شانس موفقیت بیشتر؟
اصلاً نه.
در بسیاری از پروندهها، وام بیش از اندازه بهجای کمک، فشار اقساط ایجاد میکند.
مبلغ تسهیلات باید متناسب با ظرفیت واقعی تولید، توان مدیریت و پیشبینی فروش شما باشد.
آیا برای سالن کوچک هم میشود اقدام کرد یا فقط طرحهای بزرگ شانس دارند؟
طرحهای کوچک و حسابشده در خیلی از مواقع حتی منطقیتر هستند.
چون ریسک پایینتری دارند، مدیریتشان سادهتر است و برای شروع، تجربه عملی بسیار خوبی میسازند.
گاهی یک واحد کوچکِ سودده بسیار ارزشمندتر از یک طرح بزرگِ بدهکار است.
مقایسه ۲ مسیر رایج: شروع کوچک با سرمایه ترکیبی یا شروع بزرگ با اتکای کامل به وام؟
این مقایسه را خوب در ذهن نگه دارید، چون برای تصمیمگیری بسیار مهم است.
| مدل شروع | مزیت | ریسک |
|---|---|---|
| شروع کوچک با آورده شخصی + تسهیلات منطقی | کنترل بهتر، فشار مالی کمتر، یادگیری عملی | رشد کندتر |
| شروع بزرگ با تکیه کامل بر وام | ظرفیت بالاتر در ظاهر | فشار اقساط، خطای مدیریتی، ریسک نقدینگی |
اگر از منِ محمد عزیزی بپرسید، در بیشتر شرایط مدل اول هوشمندانهتر است.
یعنی اول کسبوکار را روی زمین واقعی بسازید، بازار را بفهمید، ضعفها را بشناسید و بعد برای توسعه سراغ تسهیلات بزرگتر بروید.
جمعبندی این بخش: برای موفقیت در گرفتن وام پرورش قارچ، فقط دنبال پول نباشید؛ دنبال طرح دقیق، عدد واقعی، بازار روشن و شروع قابل کنترل باشید. هرچه پرونده شما واقعیتر و اجراییتر باشد، شانس تأیید و موفقیت شما بیشتر میشود.
در بخش بعدی، خیلی دقیقتر درباره انواع مسیرهای دریافت تسهیلات، نکات مهم ضمانت و وثیقه، روش افزایش شانس تأیید پرونده، بازپرداخت اقساط، سودآوری واقعی و چند سؤال بسیار پرتکرار کاربران صحبت میکنم.
اگر خواستید، فقط بگویید ادامه بنویس تا بخش دوم را کامل و آماده انتشار برایتان بنویسم.